Tilitoimistoelämää Euroopassa – näin neljän maan tilitoimistot eroavat toisistaan
Euroopan tilitoimistot tekevät samaa perustyötä, mutta lainsäädäntö, digitalisaatio ja viranomaisvaatimukset ovat muokanneet alan arkea eri maissa hyvin erilaisiin suuntiin.
Ruotsissa tilitoimisto avaa aamulla Fortnoxin, Saksassa asiakas tuo kuukauden kuitit sukkulamapissa ja Espanjassa gestoría tekee neljännesvuosittain veroilmoituksia. Perustaltaan ja tavoitteiltaan tilitoimistojen työ on samanlaista eri Euroopan maissa, mutta prosessien ja lainsäädännön erot muokkaavat arjesta erilaista. Katsaus neljään maahan kertoo myös, missä suomalainen taloushallinto on edellä ja mistä voisimme oppia.
Kirjanpito, arvonlisävero, palkat ja tilinpäätös ovat tilitoimistojen perustyötä kaikkialla Euroopassa. Tavat, joilla työ tehdään, vaihtelevat kuitenkin yllättävän paljon. Yhdessä maassa vain valtion auktorisoima kirjanpitäjä saa pitää toisen kirjanpitoa. Toisessa veroneuvonta on laissa varattu omalle ammattikunnalleen, ja kolmannessa tilitoimiston voi perustaa kuka tahansa.
EU:n ViDA-uudistus tuo verkkolaskun ja transaktiokohtaisen ALV-raportoinnin rajat ylittävään kauppaan 1.7.2030. Monet maat säätävät kotimaisia verkkolaskuvelvoitteita jo nyt. Samaan aikaan tekoäly muuttaa tilitoimistojen työtä joka maassa. Aloitetaan virtuaalinen tilitoimistomatka länsinaapurista.
Ruotsi on Fortnoxin ja SIE:n kuningaskunta
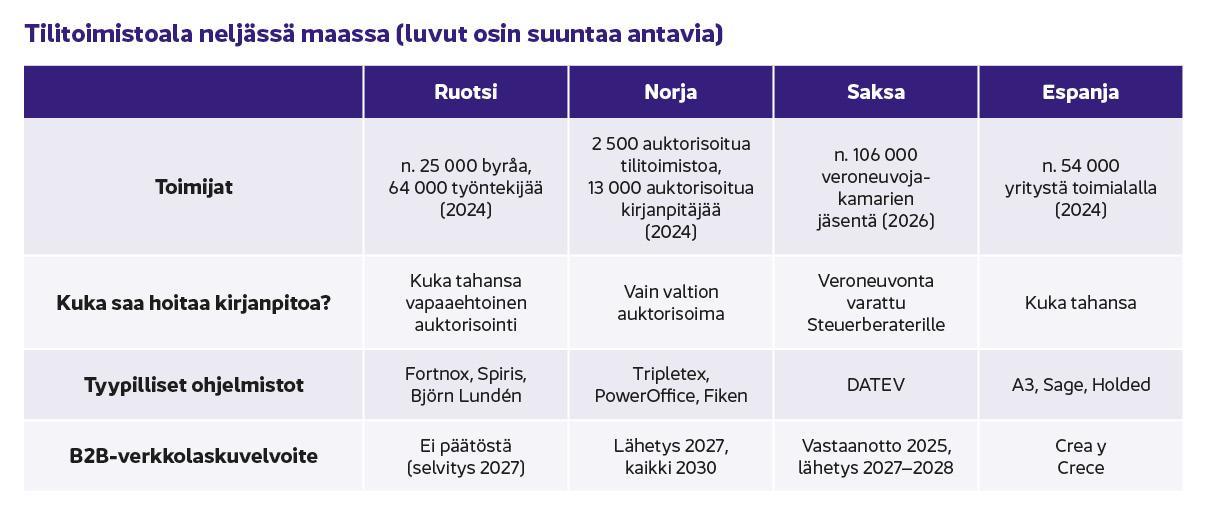
Ruotsissa on noin 25 000 redovisningsbyråa eli tilitoimistoa, ja niissä työskentelee noin 60 000 henkeä. Ala on pienyritysvaltainen. Yhden hengen toimistoja on noin 15 000. Vuonna 2024 toimistojen määrä kääntyi ensimmäistä kertaa vuosikymmeniin laskuun, kun ketjut ostivat pienempiä toimistoja. Alan liikevaihto oli 55 miljardia kruunua, eli se on yli 4 kertaa suurempi kuin Suomessa. Lukuun sisältyy kuitenkin Suomen vertailulukuja suurempi osuus tilintarkastus- ja konsultointipalveluja.
Ohjelmistomarkkinaa hallitsee yksi nimi, Fortnox. Alan arvioiden mukaan 60–70 prosenttia ruotsalaisista tilitoimistoista käyttää Fortnoxia kaikille tai osalle asiakkaistaan. Fortnox on pilviohjelmisto, jota asiakas ja tilitoimisto hyödyntävät yleensä yhdessä. Viime vuosina Fortnox on tarjonnut ohjelmistopalveluja suoraan loppuasiakasyrityksille ohi tilitoimistojen, mikä on herättänyt tilitoimistoalalla kriittistä keskustelua.
Ruotsissa kirjanpitäjän auktorisointi on alan oma eikä lakisääteinen kuten Suomessakin. Srf konsulterna -järjestöllä on 8 750 henkilöjäsentä, ja sen auktorisoimia redovisningskonsulteja eli tilinpäätösasiantuntijoita on noin 2 700. Järjestö on yhdessä toisen taloushallintoalan järjestön FAR:n kanssa esittänyt, että ammattia alettaisiin säännellä julkishallinnon toimesta.
Viranomaisilmoittamisessa Ruotsi muistuttaa Suomea. Työnantajat ovat vuodesta 2019 alkaen ilmoittaneet palkat Skatteverketille eli verovirastolle kuukausittain henkilötasolla samaan tapaan kuin Suomessa tulorekisteriin. Yritysten välisestä verkkolaskusta tai kansallisesta transaktiokohtaisesta ALV-raportoinnista ei ole vielä päätetty. Valtion selvitys on käynnissä, ja sen on määrä valmistua marraskuussa 2027.
Ruotsalaisen taloushallinnon erinomainen erityispiirre on kirjausstandardi SIE:n (Standard Import Export) kattava hyödyntäminen. SIE on Ruotsin kansallinen standardi, jonka ansiosta taloushallinnon data voidaan siirtää saumattomasti eri ohjelmistojen välillä. Yritys tai tilitoimisto voi ladata esimerkiksi koko kirjanpidon pääkirjan ja tositteet yhdestä järjestelmästä ja viedä ne sellaisenaan toiseen, kuten tilintarkastus-, vero- tai raportointiohjelmaan. Samanlaista mallia on kaivattu Suomeenkin. Kansainvälinen XBRL GL tarjoaisi tähän erinomaisen pohjan.
Norjassa auktorisointi on pakollista
Norjassa toisen kirjanpitoa saa hoitaa vain valtion auktorisoima kirjanpitäjä. Ala on Finanstilsynetin eli rahoitusvalvontaviranomaisen valvonnassa. Vuoden 2024 lopussa Norjassa oli 2 500 hyväksyttyä tilitoimistoa ja noin 13 000 statsautorisert regnskapsfører eli valtion hyväksymän kirjanpitäjän nimikkeen haltijaa. Valvonta on tiukkaa. Finanstilsynet tarkastaa auktorisoidut tilitoimistot seitsemän vuoden välein. Vuonna 2024 kymmenen tarkastuksista johti tilitoimiston toimiluvan peruuttamiseen. Lisäksi kolme toimistoa sai seuraamusmaksun rahanpesusääntöjen rikkomisesta.
Norjassa yhteiskäyttöisten pilvipalveluohjelmistojen käyttö on Suomeakin yleisempää. Pk-yritysten markkinaa hallitsevat Fiken sekä Visman ohjelmistot Tripletex ja PowerOffice. Yrittäjä ja kirjanpitäjä työskentelevät yhteiskäyttöisessä järjestelmässä, ja paikallisesti asennettu kirjanpito-ohjelma on harvinaisuus. Suomen kehitys kulkee samaan suuntaan. Täällä tilitoimistojen yhteiskäyttöisten asiakkaiden osuus on kuitenkin Taloushallintoliiton tutkimusten mukaan pysynyt reilussa 50 prosentissa vuodesta 2023, eli kasvu on pysähtynyt.
Viranomaisilmoittamisessa Norja on edennyt määrätietoisesti. Palkkatiedot on ilmoitettu kuukausittain a-meldingillä vuodesta 2015, kirjanpitoaineisto on pitänyt pystyä tuottamaan SAF-T-muodossa vuodesta 2020, ja ALV-ilmoitus lähetetään suoraan kirjanpito-ohjelmasta. Seuraavaksi vuorossa on verkkolasku. Syyskuussa 2026 julkaistujen lopullisten määräysten mukaan yritysten väliset laskut on 1.1.2027 alkaen lähetettävä verkkolaskuina, jos ostaja pystyy ottamaan niitä vastaan. Vuodesta 2030 alkaen kaikkien kirjanpitovelvollisten on pystyttävä vastaanottamaan verkkolaskuja ja pidettävä kirjanpitoa sähköisessä järjestelmässä. Jo nyt noin puolet yritysten välisistä laskuista kulkee Peppol-verkossa.
Saksa: Steuerberater ja ohjelmisto-osuuskunta
Saksalaisen tilitoimistoalan keskiössä on Steuerberater eli veroneuvoja, joita on noin 89 000 henkeä. Veroneuvonta ja veroilmoitusten laatiminen toisen puolesta on laissa rajattu tälle ammattikunnalle. Saksassa on noin 54 000 veroneuvontatoimistoa, joista kaksi kolmasosaa on yksityisiä vastaanottoja. Steuerberater on siis veroasiantuntija, jonka toimistossa myös kirjanpito ja palkat hoidetaan. Alan suurin huoli on osaajapula, sillä Steuerfachangestellten eli verotusavustajan ammattiin koulutettavien määrä on ollut hienoisessa laskussa.
Ohjelmistonäkökulmasta Saksa on erityistapaus. Veroneuvojat perustivat Nürnbergissä vuonna 1966 osuuskunnan, DATEVin, hoitamaan tietojenkäsittelyään yhdessä. Nykyään DATEVilla on yli 40 000 jäsentä ja yli miljoona asiakasta, ja se on valtaosassa saksalaisia veroneuvontatoimistoja käytännössä alan standardi. Tilitoimisto on siis oman ohjelmistotalonsa omistaja. DATEV on vasta siirtymässä pilvipalveluihin.
Saksa on pitkään ollut käteisen rahan ohella myös paperisen kirjanpidon maa. Pendelordner eli “sukkulamappi” on mappi, johon asiakas kerää kuukauden tositteet ja jonka hän vie tilitoimistoon ja hakee takaisin, kun kirjanpito on laadittu. Saksankin taloushallinto on kuitenkin muutoksessa. Yli puolet toimistoista kertoo käyttävänsä tekoälyä säännöllisesti, kun vuotta aiemmin osuus oli noin kolmannes. DATEV-järjestelmien kautta kulki vuonna 2025 jo noin 64 miljoonaa verkkolaskua.
Lainsäädäntö vauhdittaa muutosta. Vuoden 2025 alusta kaikkien yritysten on pitänyt pystyä vastaanottamaan verkkolaskuja. Vuodesta 2027 alkaen yli 800 000 euron liikevaihdon yritysten on lähetettävä niitä, ja vuodesta 2028 alkaen velvoite koskee kaikkia. Laskun on oltava XRechnung- tai ZUGFeRD-muotoinen. Saksassa tilinpäätöstiedot on jo yli kymmenen vuoden ajan annettu verottajalle E-Bilanz-muodossa vakioidun XBRL-taksonomian mukaisesti.
Espanja: Gestoría täyttää modeloja
Espanjalaisessa kaupunginosassa gestoría eli palvelutoimisto tai asesoría eli neuvontatoimisto on yhtä tuttu näky kuin apteekki tai tapas-paikka. Aivan kuten englantilaisessa pikkukaupungissa accountant, general builder ja pub. Kirjanpidon, verotuksen ja tilintarkastuksen toimialalla on noin 54 000 yritystä. Sama toimisto hoitaa usein kirjanpidon, palkat, työsopimukset, veroilmoitukset ja yrittäjän asioinnin viranomaisissa. Gestor administrativo on oma, kollegioihin järjestäytynyt ammattikuntansa.
Espanjalaisen tilitoimiston vuotta rytmittävät modelot eli numeroidut veroilmoituslomakkeet. Alv ilmoitetaan neljännesvuosittain lomakkeella 303 ja vuosi-ilmoituksena lomakkeella 390. Ennakonpidätykset ilmoitetaan pääsääntöisesti neljännesvuosittain lomakkeilla 111 ja 115 ja vuosittain lomakkeilla 180 ja 190. Yrittäjän ennakkovero ilmoitetaan lomakkeella 130 ja yli 3 005 euron kaupat asiakas- ja toimittajakohtaisesti lomakkeella 347.
Ohjelmistoissa työpöytäsovellukset ovat yhä vahvoilla, ja markkinaa hallitsevat Wolters Kluwerin A3 ja Sage. Pilviohjelmistot, kuten Holded, kasvavat erityisesti pienyrityksissä. Suomalainen Easor on hankkimassa omaa siivuaan Espanjan markkinasta.
Viranomaisraportoinnissa Espanja on ollut edelläkävijä. Vuodesta 2017 alkaen suurten yritysten on pitänyt lähettää laskujensa tiedot verottajalle SII-järjestelmässä neljän päivän kuluessa. Näiden yritysten ei tarvitse lähettää erillistä arvonlisäveron koonti-ilmoitusta myynneistään.
Espanjassa on käynnistymässä kaksi suurta laskutusprosessiin ja laskutusohjelmistoihin vaikuttavaa muutosta:
Crea y Crece -laki velvoittaa verkkolaskujen lähettämiseen ja vastaanottoon yritysten välisessä laskutuksessa. Yli 8 miljoonan euron liikevaihdon yritysten on lähetettävä verkkolaskuja jo lokakuusta 2027 ja pienempien yritysten lokakuusta 2028. Lain tarkoitus on puuttua maksuviiveisiin.
VeriFactu eli verohallinnon sähköisen laskutuksen valvontajärjestelmä puolestaan velvoittaa, että laskutusohjelman on ketjutettava laskut tarkistesummalla, lisättävä niihin QR-koodi ja lähetettävä tiedot verottajalle reaaliajassa tai tallennettava ne verotarkastusta varten. VeriFactun piti tulla pakolliseksi yhtiöille tammikuussa 2027, mutta hallitus on ilmoittanut lykkäävänsä sitä lokakuuhun 2028. VeriFactun velvoitteet eivät koske SII-järjestelmän yrityksiä eivätkä Baskimaata, jolla on oma verojärjestelmänsä.
Espanjalainen tilitoimisto elää siis keskellä melkoista ohjelmistomuutosta.
Mitä Suomi voi oppia?
Suomi pärjää vertailussa hyvin. Vuoden 1997 kirjanpitolaki salli paperittoman kirjanpidon ensimmäisten joukossa maailmassa, ja Suomessa standardointia on hyödynnetty tehokkaasti kirjausstandardia lukuun ottamatta. Verkkolaskun osuus yritysten välisistä laskuista on noin 93 prosenttia, ja tulorekisteri on eurooppalaisittain pitkälle viety ratkaisu.
Muut maat kuitenkin kirivät. Norja ja Saksa tekevät verkkolaskusta pakollisen, Espanja sertifioi laskutusohjelmat ja Tanska vaatii jo yrityksiltä digitaalisen kirjanpitojärjestelmän. Suomessa yritysten välinen verkkolasku perustuu yhä vapaaehtoisuuteen. Tilitoimistojen ostolaskujen automaatioaste on noin 47 prosenttia, vaikka alan arvion mukaan yli 90 prosenttia olisi automatisoitavissa. Norjassa ja Ruotsissa kattavasti hyödynnetty kirjausstandardi tehostaa ohjelmistointegraatioita, tilintarkastusta ja verotarkastusta.
Artikkelissa lisätietoja ovat antaneet Balanco Oy, Satakerta Rödl Oy ja Talenom Oyj.